Условия на 06.10.2026, уточняйте в МТБанке. Конкретных цифр инфляции здесь нет намеренно: их публикуют Нацбанк и статистика, а разбор ниже построен на арифметике.
Почему при росте цен рассрочка кажется выгодной
Логика простая. Когда цены растут, деньги, которые вы отдадите через полгода, весят меньше сегодняшних. Покупка за 600 BYN в рассрочку на 6 месяцев означает 100 BYN в месяц. Первый платёж вы вносите после покупки, последний через 6 месяцев. Товар уже у вас, а часть денег ещё лежит на счёте или придёт с зарплатой.
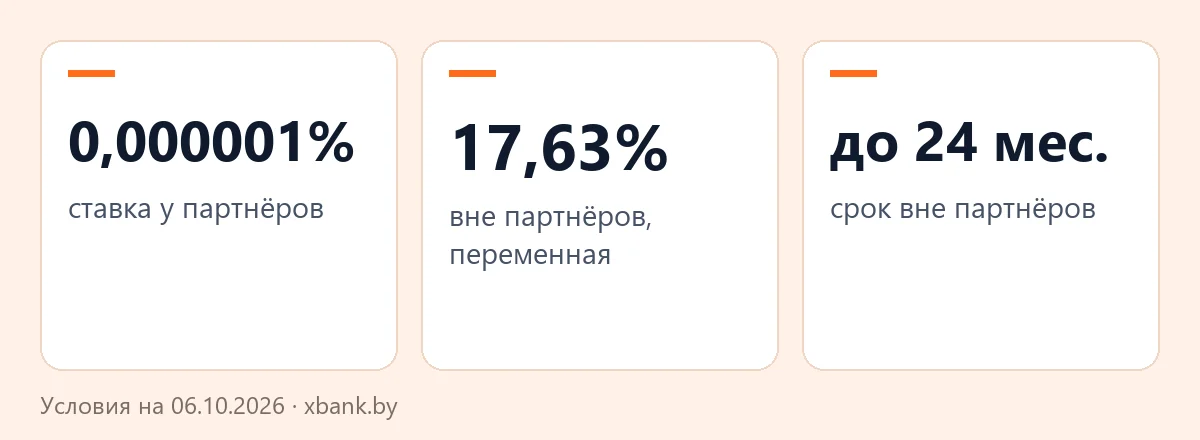
Работает это при одном условии: вы возвращаете ровно ту сумму, которую потратили. У партнёров Халвы так и есть. В грейс-период ставка 0,000001% годовых, и если вносить рекомендованный платёж, вы вернёте стоимость покупки до копейки.
Где выгода пропадает
Есть три ситуации, в которых инфляция не поможет.
Первая: процент спрятан в цене. Некоторые магазины ставят товар в рассрочку дороже, чем за наличные. Если вместо 600 BYN в чеке 650 BYN, за рассрочку вы заплатили 50 BYN. Цену стоит сверить до оформления.
Вторая: покупка вне партнёров. Проценты здесь идут с первого дня по ставке 17,63% годовых. Для покупки на 1 200 BYN на 24 месяца переплата около 220 BYN.
Третья: вы платите только минимум. Минимальный платёж по Халве равен покупке, делённой на 24. Когда беспроцентный срок заканчивается, на остаток начинают идти те же 17,63%. Подробности в разборе в чём подвох Халвы.
Как ставка Халвы связана с Нацбанком
Ставка 17,63% по Халве переменная. Банк считает её как ставку овернайт Нацбанка, умноженную на 1,64. Когда Нацбанк меняет свою ставку, меняется и процент по карте. При росте ставок долг вне грейс-периода дорожает, а у партнёров платёж на срок рассрочки остаётся прежним.
Отсюда следует вот что: пока беспроцентный период идёт, ставка вас не касается. Когда он закончился, а долг остался, вы платите по рыночной ставке на момент платежа.
Хотите купить в рассрочку без процентов? Подберите карту Халва и сверьте список партнёров.
Подобрать карту ХалваЕсть и оборотная сторона. Рост цен действует на товары, но не обязательно на вашу зарплату. Если доход стоит на месте, платёж 100 BYN в месяц остаётся тем же, и надо быть уверенным, что через полгода он по-прежнему помещается в бюджет. У партнёров размер платежа фиксирован заранее, а переменная ставка касается только покупок вне партнёров.
Отдельно о технике и электронике, которые дорожают быстрее остального. Если вы всё равно собираетесь покупать в ближайшие месяцы, беспроцентная рассрочка избавляет от ожидания, пока накопится вся сумма. Если покупка не горит и цена стабильна, спешить некуда: проценты вне партнёров легко съедят всю разницу.
Пример: рассрочка против накопления
Нужен ноутбук за 1 200 BYN. Путей два.
| Накопить | Рассрочка у партнёра на 12 месяцев | |
|---|---|---|
| Что вы делаете | откладываете по 100 BYN в месяц | платите по 100 BYN в месяц |
| Когда получаете товар | через 12 месяцев | сразу |
| Сколько отдаёте | 1 200 BYN при той же цене | 1 200 BYN, если процентов нет |
| Если цена выросла | платите уже больше | старая цена зафиксирована |
Рассрочка выигрывает, когда цена за год растёт, а процентов нет. Если цена стоит на месте, разница небольшая: вы просто начинаете пользоваться вещью раньше. Из выгоды надо вычесть и плату за обслуживание карты, 19,99 BYN в год. С одной покупки на 300 BYN она съедает заметную долю.
Рассрочка или кредит при росте цен
Кредит всегда стоит денег: ставка и график известны заранее, но переплата есть. Рассрочка у партнёров переплаты не имеет, если платить рекомендованный платёж. Для крупной покупки, которую нет смысла откладывать, это обычно дешевле наличных из кредита. Сравнение вариантов есть в статье рассрочка или кредит, а о других картах рассказывает страница карты рассрочки.
Три сценария «если... то...»
- Если нужная вещь есть у партнёра, цена та же, что за наличные, и платёж помещается в бюджет, брать рассрочку выгодно. Деньги вы отдаёте частями, а подорожание вас не касается.
- Если магазин не партнёр, а вещь не срочная, лучше подождать или найти партнёра. Для покупки на 1 200 BYN на 24 месяца переплата около 220 BYN, и подорожание товара за это время её вряд ли покроет.
- Если вы знаете, что можете пропустить платёж, рассрочка у партнёра всё равно рискованна. Остаток после грейс-периода пойдёт под 17,63% годовых, а просрочка попадёт в кредитную историю.
Какой срок выбрать
Чем длиннее срок у партнёра, тем меньше ежемесячный платёж. У 21vek.by, например, на выбор 4, 9 или 21 месяц. Холодильник за 1 200 BYN на 21 месяц даёт около 57 BYN в месяц, на 9 месяцев около 133 BYN, на 4 месяца 300 BYN. Выбирайте срок под бюджет, но не гонитесь за самым маленьким платежом. Выйдете за беспроцентный срок, и ставка станет рыночной.
Как проверить, не заложен ли процент в цену
Проверка занимает минут пять.
- Откройте карточку товара у партнёра и у ближайшего конкурента. Цена за наличные должна совпадать с ценой при оплате Халвой.
- Умножьте рекомендованный платёж на число месяцев. Получиться должна цена товара, без лишних рублей.
- Спросите у продавца, нет ли разницы между «ценой по акции» и «ценой в рассрочку».
- Если магазин не партнёр, посчитайте переплату по ставке 17,63% годовых: для 1 200 BYN на 24 месяца это около 220 BYN.
Совпали цены, вы платите рекомендованный платёж, и переплата равна нулю. Остаётся только 19,99 BYN в год за обслуживание карты.
Если зарплата растёт вместе с ценами
Фиксированный платёж со временем становится легче: те же 100 BYN в месяц через полгода занимают меньшую долю дохода. Закладывать это в расчёт всё же нельзя. Прибавку никто не гарантирует, а сумма и дата платежа у Халвы не меняются.
Если в рекламе встретится фраза «рассрочка до 24 месяцев в любых магазинах», читайте её внимательно. У партнёров рассрочка беспроцентная и на срок магазина, а в остальных местах срок до 24 месяцев идёт под 17,63% годовых.
Памятка перед покупкой
- Сравните цену в рассрочку и за наличные: она должна совпадать.
- Проверьте магазин в списке партнёров.
- Посчитайте рекомендованный платёж и убедитесь, что он помещается в бюджет.
- Не снимайте наличные с лимита: на них сразу идёт 17,63% годовых.
Когда в рассрочке нет процентов и вы не пропускаете платежи, при растущих ценах она работает в вашу пользу. Оформить карту можно по инструкции как оформить Халву онлайн.
Хотите платить частями без переплаты у партнёров? Подберите карту Халва, решение принимает МТБанк.
Подобрать карту ХалваЧастые вопросы
Выгодно ли брать рассрочку при инфляции?
Если рассрочка беспроцентная и цена в ней равна цене за наличные, то да: часть денег вы отдаёте позже. Если в цене рассрочки заложен процент или платить под ставку, выгода сокращается или пропадает.
Растёт ли платёж по Халве при инфляции?
У партнёров на срок рассрочки платёж фиксирован: покупка делится на срок. Вне партнёров ставка 17,63% переменная и зависит от ставки овернайт Нацбанка, умноженной на 1,64.
Что считать по рассрочке: платёж или итоговую сумму?
Итоговую сумму. Платёж можно сделать маленьким растяжением срока, а вот проценты и разница в цене определяют, сколько вы реально заплатите.
Можно ли оформить рассрочку на любой товар?
Без процентов это возможно только у партнёров Халвы на срок, который задаёт магазин. В остальных магазинах покупку можно гасить до 24 месяцев, но под процент.
Нужно ли сравнивать цену в рассрочку и за наличные?
Да. Перед покупкой проверьте, не дороже ли товар при оплате картой в рассрочку. Если цены одинаковые, а процента нет, рассрочка выгодна.