Правило 1. Покупайте у партнёров
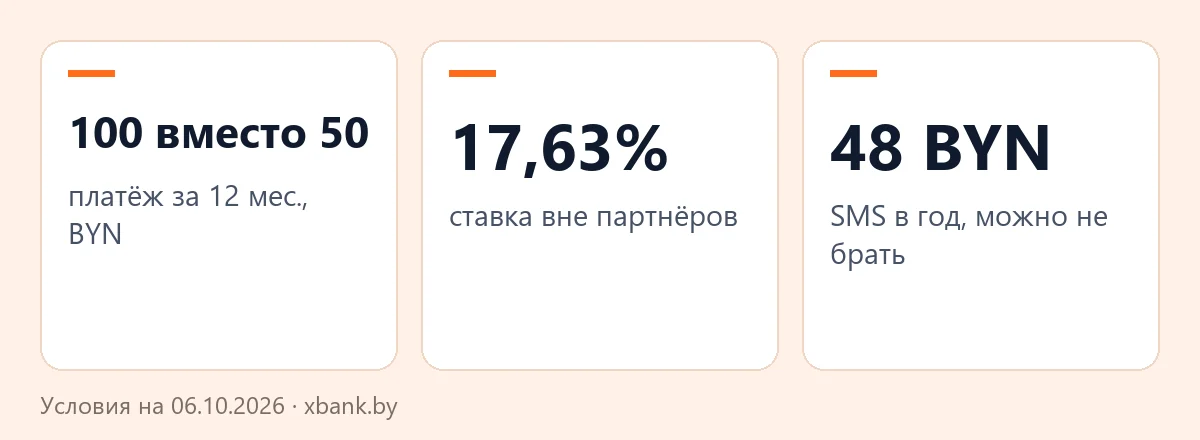
Беспроцентный период действует только у партнёров Халвы. Их больше 37 000, список есть в каталоге партнёров и на halva.by. В остальных магазинах проценты 17,63% годовых идут с первого дня. Ставка переменная: банк считает её как ставку овернайт Нацбанка, умноженную на 1,64.
Перед покупкой откройте карточку магазина и посмотрите срок именно для вашей карты. Он меняется, а у магазинов бывают акции.
Правило 2. Платите рекомендованный, а не минимальный
Здесь теряют деньги чаще всего. Минимальный платёж банк считает так, будто покупка растянута на 24 месяца, а рекомендованный берёт срок магазина.
Холодильник за 1 200 BYN, срок партнёра 12 месяцев.
| Рекомендованный | Минимальный | |
|---|---|---|
| Платёж в месяц | 100 BYN | 50 BYN |
| Погашено за 12 месяцев | 1 200 BYN | 600 BYN |
| Долг после срока магазина | 0 | 600 BYN |
| Проценты | 0 | около 57 BYN |
Остаток 600 BYN гасится ещё год по 50 BYN, а проценты 17,63% начисляются на убывающий остаток. Расчёт приблизительный: банк считает проценты по дням, ставка может измениться.
Как работает срок, подробнее на странице на сколько месяцев рассрочка по Халве.
Есть и мелкая ловушка. Один и тот же партнёр может дать на телефон 4 месяца, а на холодильник 9: срок зависит от товара и акции. Поэтому смотрите срок по конкретной покупке, а не по магазину в целом. Банк присылает его в выписке на e-mail, а график виден в Moby.
Правило 3. Не берите наличные из лимита
Снятие наличных, переводы с карты на карту и платежи в ЕРИП считаются стандартными операциями. Беспроцентного периода у них нет, проценты начинают идти сразу. В чужих банкоматах добавляется комиссия по общему тарифу банка: 4%, но не меньше 7 BYN. Снимете 50 BYN, и комиссия составит 14% от суммы. Подробнее на странице снятие наличных с Халвы.
Хотите узнать, подходите ли вы под условия Халвы, до того как идти в магазин? Тест займёт пару минут.
Подобрать карту ХалваЕсли наличные всё-таки нужны, сравните цену. 300 BYN из банкомата МТБанка обойдутся без комиссии, но проценты 17,63% годовых пойдут сразу. В чужом банкомате за те же 300 BYN добавится ещё 12 BYN комиссии. Кредит наличными стоит 24,99% годовых при фиксированной ставке, его можно посчитать в калькуляторе.
Правило 4. Укладывайтесь в окно платежа
Платите заранее, не в последний день. Так проще заметить, что деньги не дошли.
Платёж вносят с 6-го по 25-е число месяца, следующего за отчётным. Отсрочки и переноса даты нет. За просрочку банк начисляет пеню, размер которой указан в тарифах банка, на сумму просрочки за каждый календарный день. Точный размер указан в тарифах банка, перед оформлением проверьте актуальный. Напоминание на 10-е число даёт запас на выходные и на медленный перевод из другого банка.
Правило 5. Считайте плату за карту
Обслуживание Халвы стоит 19,99 BYN в год, для держателей пенсионной карты МТБанка 10 BYN. Если вы берёте карту ради одной покупки на 300 BYN, плата съедает заметную часть выгоды. Если покупок несколько и все у партнёров, на их фоне сумма невелика.
SMS-оповещения идут отдельно: 3,99 BYN в месяц, почти 48 BYN в год. Заглядываете в Moby, и они не нужны.
Теперь про несколько покупок сразу. Банк складывает их и считает общий платёж. Допустим, у вас две покупки: 600 BYN на 6 месяцев и 240 BYN на 3 месяца. Рекомендованный платёж 100 + 80 = 180 BYN, минимальный 25 + 10 = 35 BYN. Когда покупок несколько, держите рекомендованную сумму перед глазами, иначе легко запутаться.
Досрочно вносить больше можно без штрафов, но закрыть одну конкретную покупку раньше других нельзя: лишние деньги уменьшают следующие платежи.
Если выбираете между картами, сравните их в разделе карты рассрочки. Цена обслуживания и срок у партнёров отличаются заметно, а переплата считается именно по ним.
Правило 6. Сверяйте условия до покупки
Не опирайтесь на рекламу. Обещание «до 24 месяцев в любых магазинах» правдиво, но речь о сроке под проценты. Срок без процентов задаёт только партнёр. Все условия карты собраны на странице условия Халвы, а типичные ловушки разобраны в материале в чём подвох Халвы.
Перед оплатой пробегитесь по пунктам:
- магазин входит в партнёры;
- платите картой безналично;
- срок записан;
- рекомендованный платёж помещается в бюджет;
- напоминание на 10-е число стоит.
Если не выполнен хотя бы один пункт, переплата возможна.
Другой ориентир касается бюджета. Общая сумма рекомендованных платежей за месяц не должна превышать ту часть дохода, которую вы отдаёте без труда. Банк при одобрении смотрит, чтобы платежи по всем кредитам не превышали 40% дохода, но комфортную планку для себя определяете вы сами.
Наконец, ставка. 17,63% переменные и привязаны к ставке овернайт Нацбанка, поэтому всё, что вы не погасили в беспроцентный срок, со временем может стоить иначе, чем в расчётах выше. Чем меньше остаток долга после срока магазина, тем меньше эта неопределённость.
Сколько вы в итоге отдадите: два сценария
Вернёмся к холодильнику за 1 200 BYN на 12 месяцев и сложим всё вместе с обслуживанием карты за первый год.
- Рекомендованный платёж: 1 200 BYN за товар и 19,99 BYN за карту, итого 1 219,99 BYN.
- Минимальный платёж: те же 1 200 BYN и 19,99 BYN, плюс около 57 BYN процентов, итого около 1 277 BYN.
Разница небольшая на вид, но она набегает на одной покупке, а покупок за год обычно несколько. К тому же во втором сценарии вы ещё год выплачиваете остаток и следите за ним.
Ошибки, которые стоят дороже всего
Покупка у не-партнёра с расчётом на «потом разберусь». Проценты начинают идти в первый день, а рекомендованного платежа у такой покупки просто нет.
Минимальный платёж «на всякий случай». Из примера с холодильником видно: 50 BYN вместо 100 оставляют долг 600 BYN через год.
Наличные «до зарплаты». За 300 BYN в чужом банкомате отдадите 12 BYN комиссии, плюс проценты с первого дня.
Платёж в последний день окна из другого банка. Деньги идут не мгновенно, и 25-е легко пропустить.
Итог
Переплата почти всегда появляется из-за одного из трёх решений: минимальный платёж, магазин не из партнёров, наличные из лимита. Держитесь рекомендованного платежа и окна с 6-го по 25-е число, и вы заплатите только за обслуживание карты. Оформить карту можно по инструкции как оформить Халву онлайн.
Условия на 06.10.2026, уточняйте в МТБанке.
Подберите карту рассрочки и проверьте, какие магазины рядом с вами входят в число партнёров.
Подобрать карту ХалваЧастые вопросы
Бывает ли рассрочка совсем без переплаты?
Бывает: у партнёров Халвы при безналичной оплате, рекомендованном платеже и уплате в срок вы возвращаете ровно цену покупки. Платите только за обслуживание карты, 19,99 BYN в год.
Почему минимальный платёж ведёт к переплате?
Минимальный платёж считается как покупка, делённая на 24. Беспроцентный срок у партнёра обычно короче, и остаток после него идёт под 17,63% годовых.
Сколько можно переплатить на минимальном платеже?
На примере 1 200 BYN со сроком партнёра 12 месяцев и платежом 50 BYN вместо 100 проценты составят около 57 BYN. Расчёт приблизительный: банк считает по дням, ставка может измениться.
Нужно ли подключать SMS-оповещения?
Нет. Они стоят 3,99 BYN в месяц, почти 48 BYN в год. График платежей и остаток лимита бесплатно видны в Moby.
Что будет, если пропустить платёж?
Возникнет просрочка: банк начислит пеню в размере, указанном в тарифах банка, за каждый день, и она попадёт в кредитную историю.